Questão de Estatística — Gráficos e Funções de Autocovariância e Autocorrelação — FGV 2022
EstatísticaGráficos e Funções de Autocovariância e Autocorrelação
- Código
- fg152392
- Banca
- FGV
- Órgão
- TJDFT
- Ano
- 2022
- Cargo
- AJ ( )
O gráfico a seguir representa uma série temporal. Com a finalidade de identificar o modelo, devem ser observadas a função de autocorrelação (FAC) e a função de autocorrelação parcial (FACP) da série com uma diferença que está ilustrada nos gráficos a seguir. Seja a notação de modelo tipo ARIMA (p, d, q), sendo p, a ordem da parte autorregressiva; d, o grau da diferenciação; e q, a ordem da parte de médias móveis. O modelo que melhor representa a série temporal é: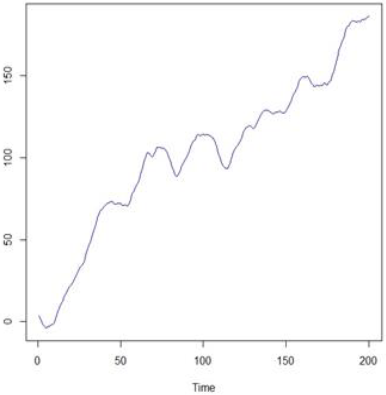
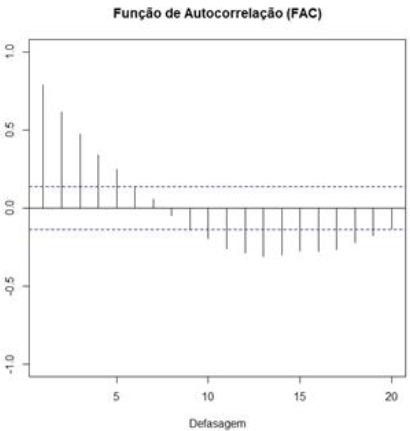
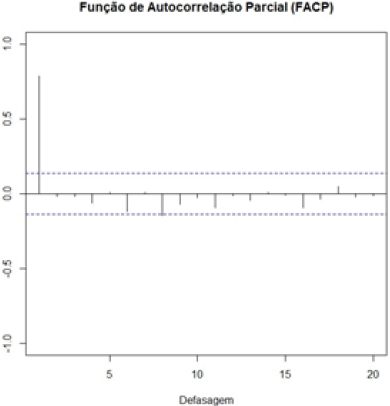
- AARIMA(0,0,1);
- BARIMA(0,1,1);
- CARIMA(1,0,1);
- DARIMA(1,1,0);
- EARIMA(1,1,1).