Questão de Estatística — Processos e Cadeias de Markov — IBFC 2021
- Código
- qa224066
- Banca
- IBFC
- Órgão
- Pref SGDA (RN)
- Ano
- 2021
- Cargo
- Est ( )
Cadeias de Markov implementam modelos estocásticos em estados discretos e tempo discreto. O estado seguinte no tempo n+1, x(n+1), é obtido do estado imediatamente anterior, x(n), e a evolução é governada pela matriz de transição P.
Uma cadeia de Markov construída a partir de uma análise estocástica do mercado financeiro é obtida, a partir da análise das tendências das séries temporais para um determinado benchmark de um país, ou um conjunto qualquer de ativos de renda variável.
Considere o diagrama abaixo em termos dos estados “Mercado em alta”, “Mercado em baixa” e “Mercado Estagnado.
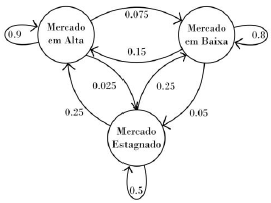
Fonte: Adaptada de: https://pt.wikipedia.org/wiki/Cadeias_de_
Markov#/media/Ficheiro:Finance_Markov_chain_example_state_space_-_
PT.svg. Em https://pt.wikipedia.org/wiki/Cadeias_de_Markov
Assuma como estados (matrizes linha, aplicados, portanto à esquerda da matriz de transição) [1 0 0] = “Mercado em Alta”; [0 1 0] = “Mercado Estagnado”, e [0 0 1] = “Mercado em Baixa”.
Considere as afirmativas abaixo:
( ) A matriz de transição compatível com este modelo é dada por: P \, = \,
( ) A evolução para o estado estacionário é obtida pela análise da matriz resultante do cálculo de lim \\ n \, \to \, \, P^n
Assinale a alternativa que classifica as afirmações acima em Verdadeiro (V) ou Falso (F).
- AV, V
- BV, F
- CF, V
- DF, F