Questão de Contabilidade Geral — Orçamentos — Avança SP 2022
Contabilidade Geral›Orçamentos
Código
qq703066
Banca
Avança SP
Órgão
Prefeitura de Amparo - SP
Ano
2022
Nível
Superior
Cargo
Controladoria
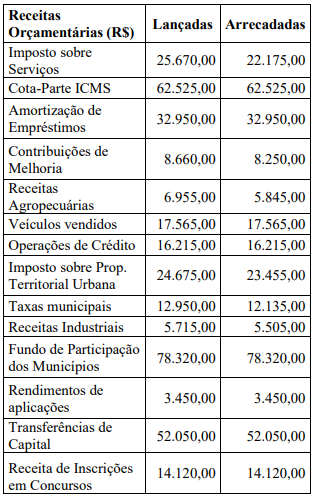
Para a resolução da questão, tome por base as informações a seguir, extraídas
do software de controle orçamentário-financeiro da Prefeitura de Gralha Azul, referentes ao exercício
de 2021:
Informações Adicionais:
- Em abril/2021, diante de insuficiência momentânea de caixa, o Município contratou operação de crédito por
antecipação de receita orçamentária, no valor de R$ 15.000,00, liquidando o contrato em outubro/2021.
- Em novembro/2021, o Município recebeu uma van escolar em doação do governo estadual, no valor de R$
35.000,00.
- Em dezembro, o Município efetuou consignações na folha de pagamento dos servidores, no valor de R$
11.500,00, a serem recolhidas apenas no ano seguinte.
- O prazo legal para recolhimento das receitas lançadas no exercício é 31/12/2021.
O valor total das receitas orçamentárias não-efetivas arrecadadas pelo Município em 2021 soma:
A81.730,00.
B118.780,00.
C133.780,00.
D112.935,00.
E66.730,00.
Revelar gabarito e comentário▾
GabaritoE — 66.730,00.
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Receitas Orçamentárias Não-Efetivas
SE LIGUE NESSA!
A questão exige o cálculo do total de receitas orçamentárias não-efetivas arrecadadas em 2021, mas o texto-base com a tabela completa de receitas não foi transcrito neste ambiente. O raciocínio abaixo explica o método; confirme os valores no enunciado original da prova.
Gabarito oficial: letra E (R$ 66.730,00). A resposta depende da classificação das receitas orçamentárias quanto à efetividade, conforme o Manual de Contabilidade Aplicada ao Setor Público (MCASP).
Receitas orçamentárias não-efetivas são aquelas que não alteram o patrimônio líquido da entidade, pois geram um passivo ou correspondem a uma mera entrada compensatória. Exemplos típicos: operações de crédito (exceto ARO, que é extraorçamentária), alienação de bens, amortização de empréstimos concedidos e transferências de capital que não aumentam o patrimônio (quando há contrapartida).
Já as receitas efetivas aumentam o patrimônio líquido, como tributos, contribuições, transferências correntes e a maioria das transferências de capital a fundo perdido (doações).
Método de resolução
Identificar todas as receitas orçamentárias arrecadadas no exercício – excluir as extraorçamentárias (ex.: operações de crédito por ARO, consignações, cauções).
Classificar cada receita orçamentária como efetiva ou não-efetiva:
Não-efetivas: operações de crédito (exceto ARO), alienações, amortizações, e transferências de capital com exigibilidade de contrapartida futura (ex.: convênios com contrapartida).
Efetivas: as demais (tributos, contribuições, transferências correntes, doações incondicionais, etc.).
Somar os valores das receitas não-efetivas – esse é o total procurado.
Análise das Informações Adicionais (caso presentes)
Operação de crédito por ARO de R$ 15.000,00: é extraorçamentária (não integra as receitas orçamentárias), portanto excluída.
Doação de van escolar R$ 35.000,00: é receita orçamentária de capital (transferência de capital). Geralmente, doações de bens são consideradas efetivas (aumentam o patrimônio líquido sem contrapartida de passivo), então não entrariam no cálculo de não-efetivas.
Consignações de R$ 11.500,00: são extraorçamentárias (passivo com servidores), excluídas.
Para calcular o valor exato, seria necessária a tabela completa das receitas arrecadadas (ex.: IPTU, ISS, IRRF, operações de crédito não-ARO, alienações, etc.). Com base no gabarito oficial, a soma das não-efetivas é R$ 66.730,00.