Questão de Contabilidade Geral — Demonstração dos Fluxos de Caixa -DFC — VUNESP 2024
Contabilidade Geral›Demonstração dos Fluxos de Caixa -DFC
Código
vu081662
Banca
VUNESP
Órgão
DESENVOLVE-SP
Ano
2024
Nível
Superior
Cargo
Contador
Os dados que se seguem serão utilizados para responder à questão.
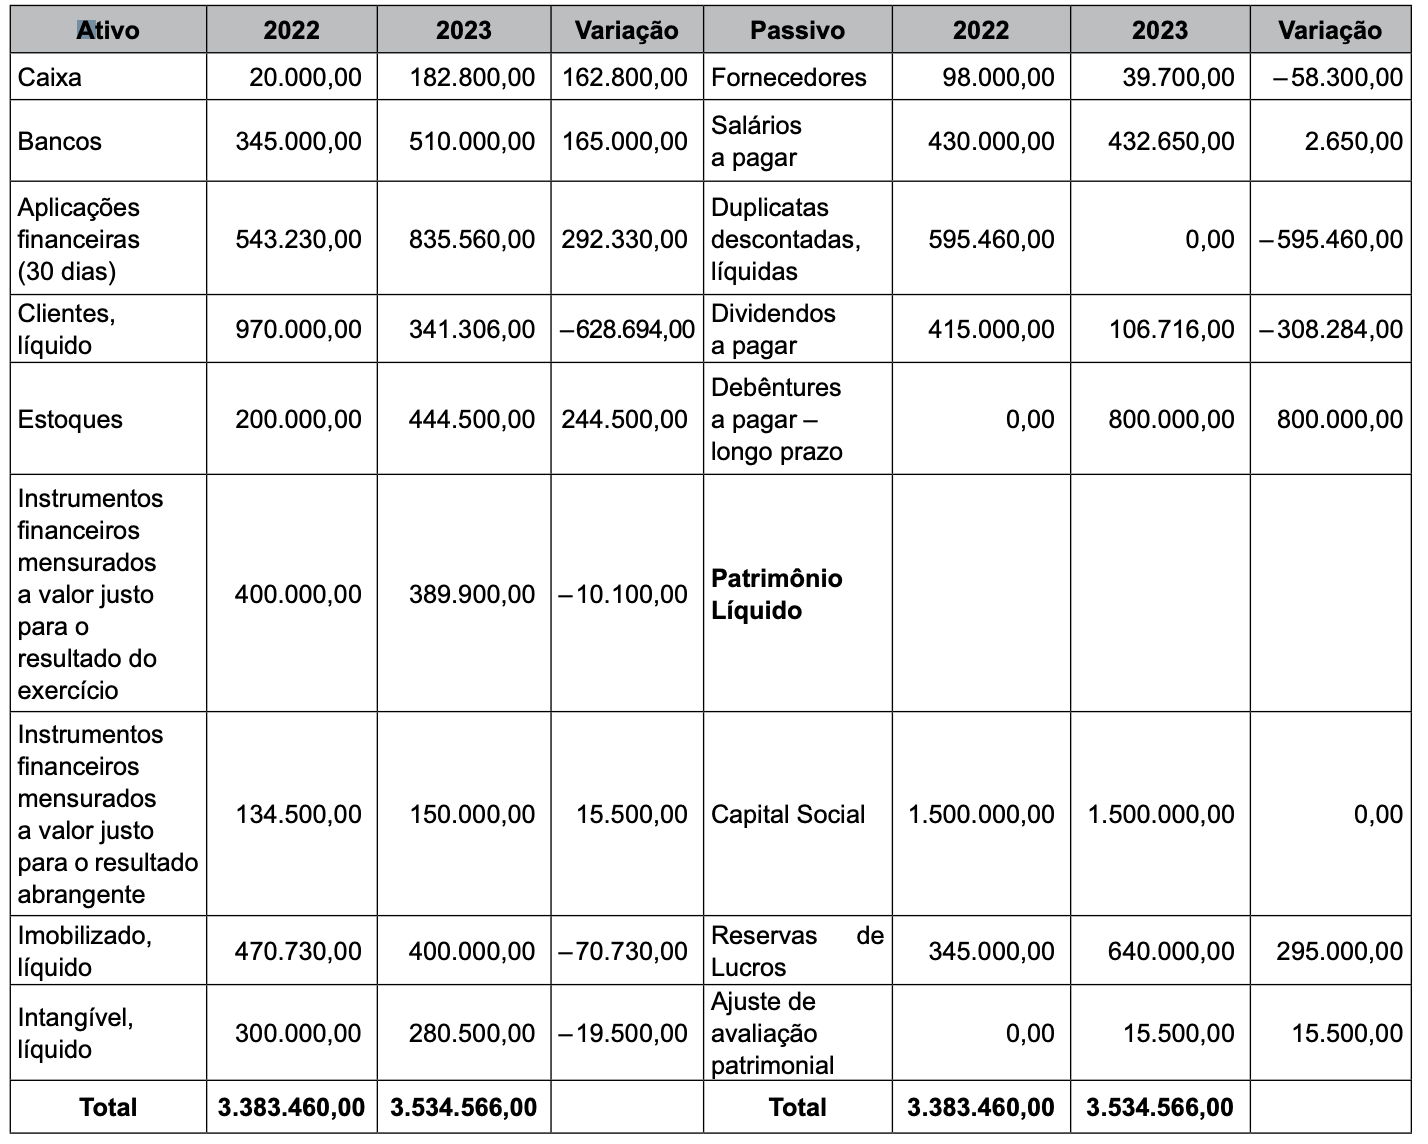
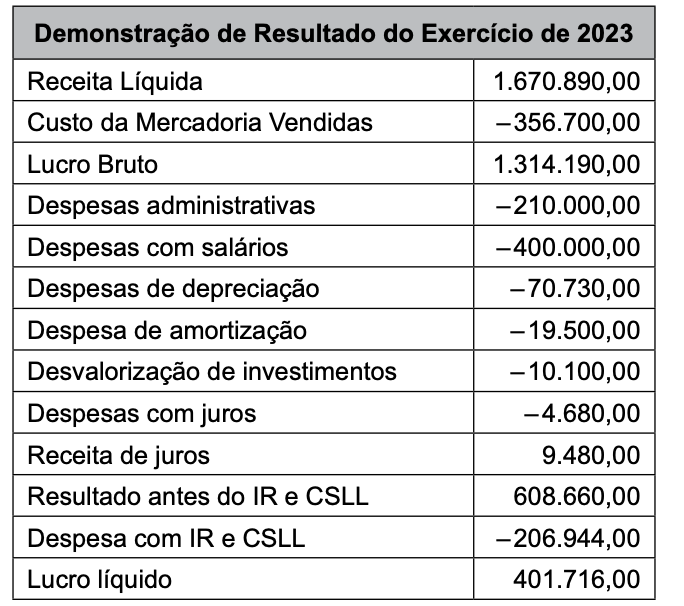
A AFSP S.A. apresentou as seguintes Demonstrações Contábeis:
Políticas Contábeis para elaboração da DFC:
• Elaboração pelo método indireto;
• As duplicatas descontadas são classificadas como atividades operacionais;
• Os dividendos a pagar são classificados como atividades de financiamento.
Balanço Patrimonial em 31.12.2023
O Fluxo de Caixa gerado ou consumido com atividades operacionais totalizou, em reais:
A0,00.
B235.130,00.
C385.000,00.
D502.046,00.
E830.590,00.
Revelar gabarito e comentário▾
GabaritoB — 235.130,00.
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Demonstração dos Fluxos de Caixa – Atividades Operacionais (Método Indireto)
SE LIGUE NESSA!
As demonstrações contábeis completas (Balanço Patrimonial e Demonstração do Resultado) da empresa AFSP S.A. não foram transcritas no contexto fornecido. Portanto, não é possível recalcular o valor exato do fluxo de caixa operacional. Abaixo, explicamos o método e, com base no gabarito oficial, apontamos a alternativa correta.
Gabarito: letra B (R$ 235.130,00). De acordo com o gabarito oficial da VUNESP, o fluxo de caixa líquido gerado pelas atividades operacionais totalizou R$ 235.130,00. Como os dados numéricos não estão disponíveis, apresentamos o procedimento padrão para resolver questões similares.
Método Indireto (NBC TG 03)
No método indireto, o fluxo de caixa operacional é obtido a partir do lucro líquido do período, ajustado por:
Itens sem efeito no caixa: depreciação, amortização, exaustão, provisões (ex.: devedores duvidosos, contingências), ganhos/perdas na venda de ativos não circulantes.
Variações em contas patrimoniais operacionais: aumento/(diminuição) em contas do ativo circulante (duplicatas a receber, estoques) e passivo circulante (fornecedores, salários a pagar), excluindo itens de investimento/financiamento.
Fórmula Geral:
Políticas Contábeis Fornecidas:
Duplicatas descontadas → atividades operacionais (logo, o desconto de duplicatas é tratado como variação operacional, não financiamento).
Dividendos a pagar → atividades de financiamento (as variações nessa conta não afetam o fluxo operacional, mas sim o fluxo de financiamento).
Aplicação ao Caso (exemplo hipotético com base no gabarito)
Se a questão fosse resolvida com os números reais, seguiríamos os seguintes passos:
Obter o lucro líquido do exercício (não fornecido).
Adicionar de volta a depreciação e outras despesas não caixa.
Ajustar pelas variações das contas operacionais (ex.: aumento de duplicatas a receber reduz o caixa, aumento de fornecedores aumenta o caixa).
Considerar que duplicatas descontadas são operacionais, então o valor descontado é tratado como uma redução de duplicatas a receber (ou aumento de passivo) e não como financiamento.
Com base nessas informações, o valor de R$ 235.130,00 (alternativa B) é o resultado final apontado pela banca.
PEGA ESSA DICA!
Em provas que cobram a DFC pelo método indireto, pratique a montagem do fluxo a partir de balanços comparativos e da DRE. Fique atento à classificação das duplicatas descontadas e dos dividendos – a banca pode adotar política própria, como fez aqui. Sempre verifique as políticas contábeis fornecidas.