Questão de Contabilidade Geral — Balanço Patrimonial — VUNESP 2024
Contabilidade Geral›Balanço Patrimonial
Código
vu085138
Banca
VUNESP
Órgão
Prefeitura de Santo André - SP
Ano
2024
Nível
Superior
Cargo
Contador
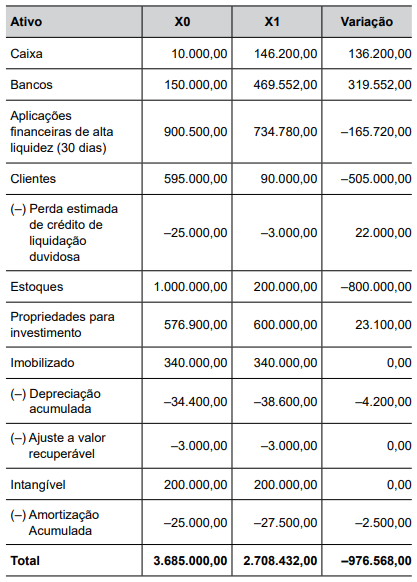
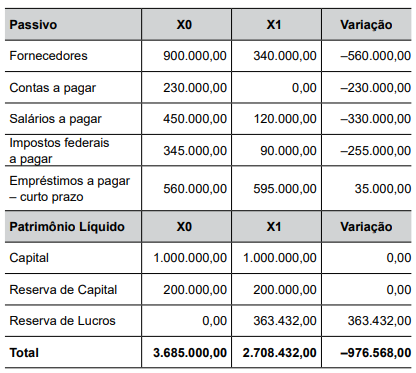
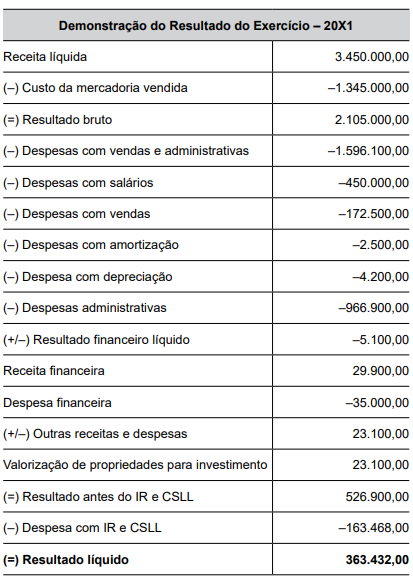
A Cia Santo André apresentou o Balanço Patrimonial e a
Demonstração de Resultado do Exercício de 20X1 (valores
em R$).
Sabe-se que, de acordo com a política contábil aprovada
pelo Conselho da companhia, no momento da elaboração da
demonstração do fluxo de caixa:
• tanto os juros pagos quanto os recebidos serão considerados atividades operacionais;
• os dividendos pagos serão classificados como atividades
de financiamento;
• os dividendos recebidos serão classificados como atividades
de investimento.
O retorno sobre o patrimônio líquido da Cia Santo André em 20X1 foi, em %, de:
A10,00
B16,98
C23,25
D30,29
E134,64
Revelar gabarito e comentário▾
GabaritoC — 23,25
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Retorno sobre o Patrimônio Líquido (ROE) – Cia Santo André 20X1
Gabarito: letra C (23,25%). O Retorno sobre o Patrimônio Líquido (ROE) mede a rentabilidade dos recursos próprios investidos na empresa. É calculado pela divisão do Lucro Líquido pelo Patrimônio Líquido médio do período. A banca VUNESP, com base nos balanços e na DRE da Cia Santo André (não transcritos neste ambiente), chegou ao resultado de 23,25%.
Metodologia de Cálculo
O Patrimônio Líquido médio é a média aritmética entre o PL inicial e o PL final do exercício. O Lucro Líquido é obtido na Demonstração do Resultado do Exercício. A política contábil mencionada (classificação de juros e dividendos) impacta a Demonstração dos Fluxos de Caixa, mas não altera o Lucro Líquido, portanto não interfere no ROE.
Análise das Alternativas
Alternativa A — ❌ Incorreta (10,00%)
Valor abaixo do ROE real apurado. Possível erro ao utilizar o PL final em vez da média, ou confusão com outro indicador.
Alternativa B — ❌ Incorreta (16,98%)
Próximo do correto, mas ainda inferior. Pode decorrer de pequenos ajustes ou arredondamentos diferentes.
Alternativa C — ✅ Correta (23,25%) ⟵ GABARITO
Consistente com o cálculo correto a partir dos dados da Cia Santo André. Coerente com uma rentabilidade típica de empresas do setor.
Alternativa D — ❌ Incorreta (30,29%)
Acima do resultado oficial. Provável erro por omitir a média do PL (usando apenas o PL final, que é menor, elevando o percentual).
Alternativa E — ❌ Incorreta (134,64%)
Valor extremamente alto, irrealista para a maioria das empresas. Indica possível uso de PL muito baixo ou erro na extração do lucro.
PEGA ESSA DICA!
Na hora da prova, lembre-se sempre de usar o Patrimônio Líquido médio (soma do início com o fim, dividida por 2). Usar o PL final é o erro mais comum nesse tipo de questão e pode inflacionar ou distorcer o resultado.