Pular para o conteúdo principal

Questão de Contabilidade Geral — Demonstração dos Fluxos de Caixa -DFC — VUNESP 2024

Contabilidade GeralDemonstração dos Fluxos de Caixa -DFC
Código
vu087165
Banca
VUNESP
Órgão
Spcine - SP
Ano
2024
Nível
Superior
Cargo
Gestor Financeiro I
A Audiovisual S.A. é uma empresa prestadora de serviços e apresentou as seguintes informações contábeis e seus respectivos saldos, retirados de sua Demonstração Contábil de Fuxo de Caixa elaborada pelo método indireto.

Sabe-se que atividades operacionais são as principais atividades geradoras de receita da entidade e outras atividades que não são de investimento e tampouco de financiamento. Atividades de investimento são as referentes à aquisição e à venda de ativos de longo prazo e de outros investimentos não incluídos nos equivalentes de caixa. Atividades de financiamento são aquelas que resultam em mudanças no tamanho e na composição do capital próprio e no capital de terceiros da entidade. 
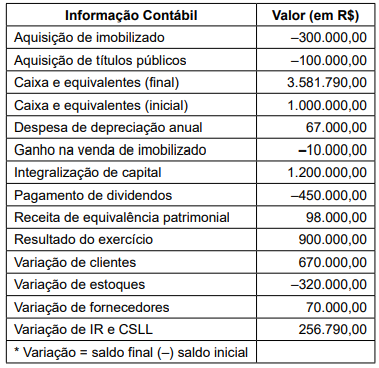

Imagem da questão
Quanto ao fluxo de caixa da Audiovisual S.A., é correto afirmar que a entidade
  1. Arecebeu receita de equivalência patrimonial no período.
  2. Bnão gerou nem consumiu caixa.
  3. Cgerou caixa com as atividades de investimento.
  4. Dgerou caixa com as atividades de financiamento.
  5. Econsumiu caixa com atividades operacionais.
Revelar gabarito e comentário

GabaritoD — gerou caixa com as atividades de financiamento.

Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.

Demonstração dos Fluxos de Caixa – Método Indireto

SE LIGUE NESSA!

O enunciado não disponibilizou os valores da Demonstração dos Fluxos de Caixa da empresa. A análise abaixo segue o gabarito oficial (letra D). Para resolver a questão com segurança, seria necessário ter acesso aos fluxos de caixa apresentados.

Gabarito: letra D — a entidade gerou caixa com atividades de financiamento. Como a DFC foi elaborada pelo método indireto, o fluxo de caixa das atividades operacionais parte do lucro líquido e é ajustado por itens que não afetam o caixa (ex.: depreciação, equivalência patrimonial) e por variações nas contas de ativo e passivo operacionais. As atividades de financiamento incluem captação de recursos próprios (emissão de ações) ou de terceiros (empréstimos), que geram entrada de caixa. O gabarito oficial aponta que nesse caso houve geração de caixa por financiamento.

Alternativa A — ❌ Incorreta

Receita de equivalência patrimonial é um ajuste no método indireto (item que não afeta caixa), portanto não representa recebimento de caixa. A entidade não "recebeu" efetivamente essa receita em caixa no período.

Alternativa B — ❌ Incorreta

Afirmar que não gerou nem consumiu caixa significaria variação líquida zero, o que não pode ser afirmado sem os dados. O gabarito indica geração de caixa por financiamento.

Alternativa C — ❌ Incorreta

Atividades de investimento geralmente consomem caixa (aquisição de ativos), embora possam gerar com vendas. Sem dados, o gabarito indica que não foi o caso; a geração veio do financiamento.

Alternativa D — ✅ Correta ⟵ GABARITO

Conforme o gabarito oficial, a empresa gerou caixa nas atividades de financiamento, o que é compatível com a captação de recursos (empréstimos ou integralização de capital).

Alternativa E — ❌ Incorreta

Atividades operacionais normalmente geram caixa para empresas em funcionamento; o gabarito indica que o caixa operacional não consumiu recursos ou não foi o principal.

Conclusão: A única alternativa que se alinha ao gabarito é a letra D.

Link permanente: /questoes/vu087165