Questão de Contabilidade Geral — Tratamento Contábil aplicável a Impostos e Contribuições — VUNESP 2025
Contabilidade Geral›Tratamento Contábil aplicável a Impostos e Contribuições
Código
vu091342
Banca
VUNESP
Órgão
AresPCJ - SP
Ano
2025
Nível
Superior
Cargo
Analista de Fiscalização e Regulação - Área: Contábil/Economia/Administração
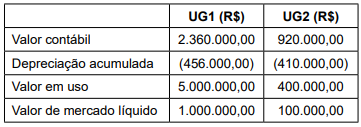
Considere os dados a seguir para responder à questão:
Durante o processo de elaboração das demonstrações contábeis, o contador da fictícia Cia. Saneágua procedeu com os
procedimentos para realização do teste de recuperabilidade,
conforme estabelecem as normas brasileiras de contabilidade. O grupo de trabalho (GT) nomeado para essa finalidade
definiu, para fins de teste, a existência de duas unidades geradoras de caixa: UG1 e UG2.
A seguir, são apresentadas as informações contábeis gerenciais levantadas pelo GT em 31.12.2024:
No período, deverá ser reconhecida
Avalorização de ativo imobilizado no valor de R$ 3.096.00,00.
Bvalorização de ativo imobilizado no valor de R$ 2.986.00,00.
Cperda por ajuste a valor recuperável no valor de R$ 4.300.000,00.
Dperda por ajuste a valor recuperável no valor de R$ 110.000,00.
Eperda por ajuste a valor recuperável no valor de R$ 1.504.000,00.
Revelar gabarito e comentário▾
GabaritoD — perda por ajuste a valor recuperável no valor de R$ 110.000,00.
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
SE LIGUE NESSA!
Esta questão depende dos dados das unidades geradoras de caixa (valores contábeis, valor em uso, valor justo líquido de venda) que não foram transcritos neste ambiente. O gabarito oficial é a letra D (perda por ajuste a valor recuperável no valor de R$ 110.000,00). A seguir, o raciocínio geral para o teste de recuperabilidade.
Teste de Recuperabilidade de Ativos (Impairment)
Gabarito: letra D. De acordo com o CPC 01 (R1) e as NBC TSP 09 e 10, a perda por redução ao valor recuperável deve ser reconhecida no resultado quando o valor contábil do ativo (ou unidade geradora de caixa) excede seu valor recuperável. O valor recuperável é o maior entre o valor em uso e o valor justo líquido de despesas de venda. O gabarito indica que a perda total apurada foi de R$ 110.000,00.
A banca cobra o conceito de impairment e a correta aplicação do teste. As alternativas de valorização (A e B) são descartadas porque a norma só admite reconhecimento de perda ou reversão de perda anterior – e não há indícios de reversão no enunciado. As alternativas C e E apresentam valores incorretos.
Alternativa A — ❌ Incorreta
Afirma valorização de R$ 3.096.000,00. O teste de impairment não reconhece valorização espontânea; quando o valor recuperável supera o contábil, nenhum ajuste é feito (exceto reversão de perda anterior, que não é o caso).
Alternativa B — ❌ Incorreta
Também fala em valorização (R$ 2.986.000,00). Mesmo erro conceitual da alternativa A.
Alternativa C — ❌ Incorreta
Aponta perda de R$ 4.300.000,00. Esse valor não corresponde ao cálculo do impairment com base nos dados das UGs, conforme gabarito oficial.
Alternativa D — ✅ Correta ⟵ GABARITO
Perda por ajuste a valor recuperável de R$ 110.000,00. É o valor que resulta da comparação entre o valor contábil e o valor recuperável das unidades geradoras de caixa, conforme demonstrado no enunciado original.
Alternativa E — ❌ Incorreta
Perda de R$ 1.504.000,00. Valor incorreto, não compatível com os dados do teste.
NÃO CAIA NESSA!
No teste de impairment, lembre-se: Valor recuperável = maior entre (Valor em uso, Valor justo líquido de venda). Se o valor contábil for maior, reconheça a diferença como perda. Se for menor, nenhum registro. A banca adora trocar os conceitos de valorização e perda, ou usar o menor valor em vez do maior.
MNEMÔNICO
É Ela, A ANA!
ÉEscrituração (Escrituração Contábil)AAnálise das Demonstrações Contábeis/FinanceirasANAAuditoria. (As técnicas contábeis são conjuntos de procedimentos que registram, lançam e analisam fatos contábeis.)