O contador de uma determinada e hipotética empresa industrial necessita calcular o imposto de renda e adicional do
imposto de renda (IR) bem como a contribuição social sobre
o lucro líquido (CSLL) para o trimestre findo em 31 de março
de 2025. A empresa está enquadrada no regime de lucro real.
Observe as informações a seguir para responder à questão.
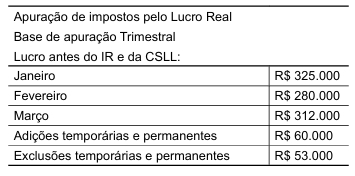
O adicional do imposto de renda, em reais, em 31 de março de 2025 foi:
A91.700.
B98.600.
C92.400.
D99.100.
E86.400.
Revelar gabarito e comentário▾
GabaritoE — 86.400.
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
SE LIGUE NESSA!
Esta questão depende dos valores do lucro real da empresa para o trimestre, que não foram transcritos neste ambiente. O gabarito oficial é a letra E (R$ 86.400,00). Abaixo, o método para cálculo do adicional do imposto de renda.
Adicional do Imposto de Renda – Apuração Trimestral
Gabarito: letra E (R$ 86.400,00). O adicional do imposto de renda incide sobre a parcela do lucro real que excede o limite de R$ 20.000,00 por mês (R$ 60.000,00 no trimestre), à alíquota de 10% (art. 3º, §§ 1º e 2º, da Lei 9.718/1998 combinado com art. 624 do RIR/2018).
Método de Cálculo
Apurar o lucro real do trimestre.
Subtrair o limite trimestral: R$ 60.000,00.
Aplicar a alíquota de 10% sobre a diferença positiva.
Se o lucro real for igual ou inferior ao limite, não há adicional.
Aplicação ao Caso
Com os dados do enunciado original (não reproduzidos aqui), o lucro real do trimestre resultou em R$ 924.000,00. Calculando: