Questão de Estatística — Conceitos Básicos, Componentes das Séries Temporais e Suavização Exponencial — VUNESP 2020
EstatísticaConceitos Básicos, Componentes das Séries Temporais e Suavização Exponencial
- Código
- vu143380
- Banca
- VUNESP
- Órgão
- EsFCEx
- Ano
- 2020
- Cargo
- CFO/QC ( )
Considere a série temporal representada graficamente a seguir: Considerando a decomposição clássica da série (Y_t) em tendência (T_t), sazonalidade (S_t) e componente aleatório (E_t), assinale a alternativa correta.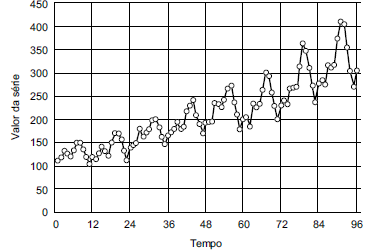
- APara avaliar a tendência nessa série através de médias móveis, deve-se usar médias móveis de ordem três para não haver muitas perdas nas extremidades e garantir a eliminação da sazonalidade.
- BNa decomposição clássica, a avaliação dos efeitos ou dos índices sazonais deve ser realizada antes de se avaliar a tendência.
- CComo as variações em torno da tendência aumentam de magnitude com o valor de Y_t, é melhor considerar o modelo multiplicativo: Y_t = T_t x S_t x E_t.
- DComo a tendência é linear, é melhor considerar o modelo aditivo: Y_t = T_t + S_t + E_t.
- EA sazonalidade pode ser avaliada por médias móveis apropriadas.