Questão de Estatística — Gráficos e Funções de Autocovariância e Autocorrelação — VUNESP 2020
EstatísticaGráficos e Funções de Autocovariância e Autocorrelação
- Código
- vu143383
- Banca
- VUNESP
- Órgão
- EsFCEx
- Ano
- 2020
- Cargo
- CFO/QC ( )
Seja uma série temporal estacionária, cujos gráficos das funções de autocorrelação e autocorrelação parcial são apresentados a seguir: Seja a notação de modelo tipo ARIMA (p, d, q), sendo p a ordem da parte autorregressiva, d o grau da diferenciação e q a ordem da parte de médias móveis. O modelo que representa melhor a série temporal em questão é: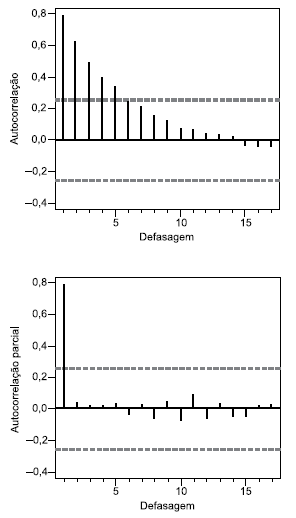
- AARIMA (2, 1, 1).
- BARIMA (0, 0, 2).
- CARIMA (0, 0, 1).
- DARIMA (0, 1, 0).
- EARIMA (1, 0, 0).