Questão de Estatística — Modelos lineares — CESPE / CEBRASPE 2022
EstatísticaModelos lineares
- Código
- ce132671
- Banca
- CESPE / CEBRASPE
- Órgão
- ANP
- Ano
- 2022
- Nível
- Superior
- Cargo
- Regulador de Novas Atribuições IV - Cargo 7
Considere um modelo de regressão linear múltipla na forma
y = Xβ + ε,
em que y representa o vetor de respostas, X denota a matriz de dados,

é o vetor de coeficientes e ε é o vetor de erros aleatórios independentes e identicamente distribuídos. Admita, ainda, que cada elemento do vetor ε possui média zero e variância 4. Além disso, considere que X' represente a matriz transposta de X e que a matriz inversa de X'X seja
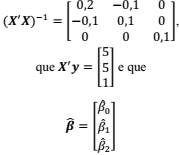
denota o estimador de mínimos quadrados ordinários de β.
Acerca do modelo apresentado, julgue o próximo item.A covariância entre  é igual a zero.
- CCerto
- EErrado