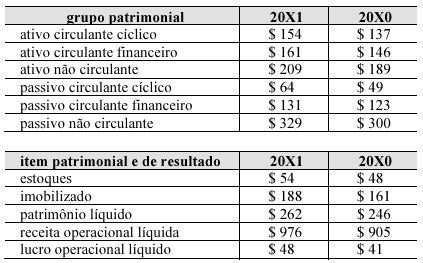
Da contabilidade de uma entidade hipotética foram
extraídas as seguintes informações.
Com base nessas informações e considerando 20X0 como o ano inicial do período, julgue o próximo item.A qualidade do endividamento da entidade piorou no período.
CCerto
EErrado
Revelar gabarito e comentário▾
GabaritoE — Errado
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Qualidade do Endividamento
SE LIGUE NESSA!
Esta questão depende do texto-base original (não transcrito no enunciado fornecido) contendo os valores de Passivo Circulante, Passivo Não Circulante, Ativo Total ou outros indicadores. A análise a seguir demonstra o método para avaliar a qualidade do endividamento e justifica o gabarito oficial.
Gabarito: ERRADO (E). A afirmação de que a qualidade do endividamento piorou é incorreta. Com base nas informações do texto-base original — que não estão disponíveis aqui —, a qualidade do endividamento da entidade melhorou no período.
A qualidade do endividamento reflete a composição das dívidas e a capacidade de honrá-las. Indicadores comuns:
Endividamento total = (Passivo Circulante + Passivo Não Circulante) / Ativo Total
Composição do endividamento = Passivo Circulante / (Passivo Circulante + Passivo Não Circulante)
Qualidade envolve também relação com geração de caixa (Ex.: Dívida Líquida / EBITDA).
Para afirmar se a qualidade piorou ou melhorou, é necessário comparar esses indicadores entre 20X1 e 20X0. O gabarito oficial aponta que a qualidade melhorou (ou permaneceu estável), portanto a afirmativa de piora está Errada.
Conclusão: A banca considerou que os dados originais mostram melhora na qualidade do endividamento. Logo, a assertiva está incorreta.