As informações a seguir foram obtidas da contabilidade de
determinada entidade hipotética, em um período em que não
havia estoques iniciais de qualquer espécie e toda a produção, de
5 mil unidades, havia sido concluída no próprio período.
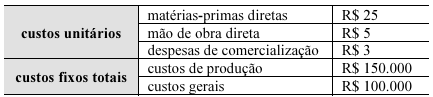
A partir das informações precedentes, julgue o item que se segue.Pelo custeio por atividade, um custo fixo que possa ser associado a um objeto de custeio sem o uso de procedimentos de rateio arbitrários deve compor o custo do objeto em questão, mas custos que exijam rateios arbitrários devem ser reconhecidos como despesa do período.
CCerto
EErrado
Revelar gabarito e comentário▾
GabaritoC — Certo
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Custeio Baseado em Atividades (ABC)
Gabarito: Certo (C). O item descreve corretamente a filosofia do custeio ABC: custos que podem ser associados a um objeto de custeio sem rateio arbitrário (ou seja, com relação causal direta) devem ser apropriados ao objeto; já custos que exigem rateio arbitrário – isto é, que não possuem um direcionador de custos consistente – devem ser reconhecidos como despesa do período, e não como custo do produto ou serviço.
No custeio por atividade, o objetivo é minimizar alocações arbitrárias. Utilizam-se direcionadores de custos (cost drivers) baseados em atividades, que rastreiam o consumo dos recursos de forma mais precisa. Quando não é possível estabelecer uma relação de causa e efeito (ou seja, quando a alocação seria meramente arbitrária), a norma do ABC é tratar tais gastos como despesas do período, evitando distorções nos custos dos objetos. Essa abordagem difere do custeio por absorção, que obrigatoriamente rateia todos os custos indiretos (mesmo que de forma arbitrária) aos produtos.
Custeio ABC
1Custo associável sem rateio arbitrário
Relação causal direta
Apropria ao objeto
2Custo que exige rateio arbitrário
Sem direcionador consistente
Reconhece como despesa do período
LEVEL · soulevel.com.br
NÃO CAIA NESSA!
Não confunda com o custeio variável, onde todos os custos fixos – inclusive os diretamente associáveis – são tratados como despesa. No ABC, custos fixos que possam ser rastreados (direta ou por direcionador) continuam sendo custos do objeto; apenas os que exigem rateio arbitrário é que viram despesa.
A banca já considerou essa redação como correta em questão similar (CEBRASPE/STM/2025 – Analista Judiciário/Contabilidade).