Pular para o conteúdo principal

Questão de Contabilidade Geral — Demonstração do Resultado do Exercício — FCC 2022

Contabilidade GeralDemonstração do Resultado do Exercício
Código
fc063628
Banca
FCC
Órgão
TCE-GO
Ano
2022
Cargo
Analista de Controle Externo - Contabilidade
Atenção: Para responder à questão considere as informações a seguir:

A Demonstração do Resultado da Empresa Calopsita S.A., referente ao ano de 20X2, é apresentada a seguir: 
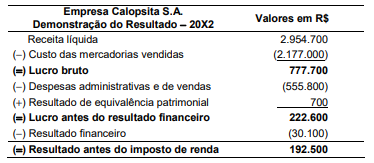
Imagem da questão

A seguir são apresentadas algumas transações e os respectivos tratamentos contábeis adotados pelo contador da Empresa Calopsita S.A.:

I. Em agosto de 20X2, a Empresa Calopsita S.A. gastou R$ 1.200,00 na tentativa de desenvolvimento de um novo produto, mas ainda sem expectativa de sucesso. O contador reconheceu esse valor como produto em desenvolvimento no ativo intangível e definiu o prazo de amortização em 60 meses a partir de setembro de 20X2.

II. Em setembro de 20X2, a Empresa Calopsita S.A. assinou um contrato de compra de insumos para escritório. O valor total foi R$ 10.000,00, sendo que metade do valor foi pago no momento da assinatura e o restante na data da entrega da mercadoria que ocorreu em outubro do mesmo ano. Sabe-se que apenas 10% do valor total de aquisição foi consumido pela área administrativa da empresa até o final de 20X2. O contador da empresa considerou os pagamentos realizados como despesa administrativa do ano de 20X2.

III. Em dezembro de 20X2, a Empresa Calopsita S.A. assinou um contrato para entrega de 5.000 unidades do produto que comercializa, pelo preço unitário líquido de R$ 100,00, reconhecendo o valor total como receita de vendas no momento da assinatura do contrato. O custo unitário médio do estoque era R$ 40,00, e o custo das mercadorias vendidas foi também reconhecido integralmente no resultado. A entrega das mercadorias pela empresa ocorrerá durante os três primeiros meses de 20X3, assim como o recebimento do valor da venda.
O resultado antes do imposto de renda da Empresa Calopsita S.A., em 20X2, considerando as transações elencadas em I, II e III, está, respectivamente:
  1. AEstimado corretamente − Estimado corretamente − Estimado corretamente.
  2. BSobrestimado − Subestimado − Sobrestimado.
  3. CSobrestimado − Sobrestimado − Estimado corretamente.
  4. DEstimado corretamente − Sobrestimado − Sobrestimado.
  5. ESobrestimado − Sobrestimado − Sobrestimado.
Revelar gabarito e comentário

GabaritoB — Sobrestimado − Subestimado − Sobrestimado.

Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.

Análise das Transações e Efeito no LAIR

Gabarito: letra B – Sobrestimado – Subestimado – Sobrestimado. O regime de competência (Lei 6.404/76, art. 187, §1º) determina que receitas e despesas sejam reconhecidas no período em que ocorrem, independentemente de recebimento ou pagamento. A transação I ativou indevidamente um gasto de pesquisa, reduzindo a despesa e superestimando o lucro; a transação II reconheceu despesa integral pelo pagamento, quando apenas 10% foi consumido, subestimando o lucro; a transação III reconheceu receita antes da entrega, superestimando o lucro.

Transação I – ❌ Sobrestimado

Gasto de R$ 1.200,00 em desenvolvimento sem expectativa de sucesso. Pelo regime de competência e pela definição de ativo intangível (não gera benefícios futuros), o valor deveria ser reconhecido como despesa de pesquisa no período. Ao ativar e amortizar em 60 meses (R$ 20/mês, total R$ 80 em 20X2), o contador reduziu a despesa em R$ 1.120,00 (diferença entre R$ 1.200 e R$ 80). Consequentemente, o LAIR de 20X2 ficou maior do que o correto – sobrestimado.

Transação II – ❌ Subestimado

Aquisição de insumos de escritório (material de consumo) no valor de R$ 10.000,00, com consumo de apenas 10% até o final de 20X2. Pelo regime de competência, a despesa deve ser reconhecida quando o material é consumido (R$ 1.000,00). O contador reconheceu R$ 10.000,00 como despesa (pagamento total), superestimando a despesa e, portanto, subestimando o LAIR.

Transação III – ❌ Sobrestimado

Contrato de venda de 5.000 unidades (R$ 500.000,00) com recebimento e entrega apenas em 20X3. O reconhecimento da receita e do CMV (R$ 200.000,00) deve ocorrer quando o controle dos bens é transferido ao cliente, ou seja, em 20X3 (regime de competência – art. 187, §1º, Lei 6.404/76). Ao reconhecer a receita e o CMV integralmente em 20X2, o contador aumentou indevidamente o LAIR de 20X2 – sobrestimado.

  1. 1I: Ativou gasto de pesquisaDespesa reduzida em R$ 1.120
  2. 2II: Despesa pelo pagamento totalConsumo real = 10%
  3. 3III: Receita antes da entregaControle transferido em 20X3
LEVEL · soulevel.com.br
NÃO CAIA NESSA!

A banca explora a confusão entre regime de caixa e regime de competência. Nas três transações, o erro comum é reconhecer receitas/despesas com base no momento do pagamento ou assinatura, e não no consumo/entrega. Lembre-se: a Lei 6.404/76 e os CPCs exigem o regime de competência – receitas e despesas são apropriadas quando ocorre o fato gerador, independentemente de fluxo de caixa.

Conclusão: A sequência correta dos efeitos no LAIR é sobrestimado (I), subestimado (II), sobrestimado (III), correspondente à alternativa B.

Link permanente: /questoes/fc063628