Pular para o conteúdo principal

Questão de Direito Financeiro — Lei de Responsabilidade Fiscal - LC nº 101 de 2000 — FCC 2026

Direito FinanceiroLei de Responsabilidade Fiscal - LC nº 101 de 2000
Código
fc075917
Banca
FCC
Órgão
AL-MS
Ano
2026
Nível
Superior
Cargo
Analista Legislativo - Controlador Interno
Atenção: Utilize as informações a seguir para responder à questão.


Determinado Município encerrou o segundo quadrimestre de 2025 e publicou o Relatório de Gestão Fiscal (RGF) conforme determina a Lei de Responsabilidade Fiscal. Nesse quadrimestre, o município apresentou os seguintes dados:
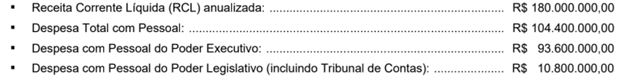

Q67_68.png (626×84)
De acordo com a Lei de Responsabilidade Fiscal, o Relatório de Gestão Fiscal desse Município deverá ser
  1. Adivulgado até 30 de julho de 2025, sendo o Poder Legislativo responsável pela confecção do seu Relatório de Gestão Fiscal.
  2. Bpublicado até 30 de setembro de 2025 e conter demonstrativo da despesa com pessoal, dívida consolidada e garantias concedidas.
  3. Celaborado semestralmente e encaminhado ao Tribunal de Contas até 60 dias após o encerramento do período de referência.
  4. Dpublicado até 31 de agosto de 2025, dispensado de incluir demonstrativo de restos a pagar.
  5. Eapresentado anualmente ao final do exercício financeiro, consolidando os três quadrimestres anteriores em um único relatório.
Revelar gabarito e comentário

GabaritoB — publicado até 30 de setembro de 2025 e conter demonstrativo da despesa com pessoal, dívida consolidada e garantias concedidas.

Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.

Relatório de Gestão Fiscal (RGF) na Lei de Responsabilidade Fiscal

Gabarito: letra B. Para os municípios que não fazem a opção do art. 63 da LRF, o RGF deve ser publicado em até 30 dias após o encerramento de cada quadrimestre. O segundo quadrimestre termina em 31 de agosto, logo o prazo final é 30 de setembro de 2025. O RGF deve conter, entre outros, demonstrativos da despesa com pessoal, da dívida consolidada e das garantias concedidas (arts. 54 e 55 da LC 101/2000).

Alternativa A — ❌ Incorreta

O prazo de 30 de julho corresponde ao encerramento do primeiro quadrimestre (ou, para municípios com menos de 50 mil habitantes que optaram pela divulgação semestral, o prazo para o primeiro semestre). Para o segundo quadrimestre, o prazo é 30 de setembro. Além disso, o RGF é de responsabilidade de cada Poder (Executivo, Legislativo, Judiciário) – a afirmação sobre o Poder Legislativo está descontextualizada.

Alternativa B — ✅ Correta ⟵ GABARITO

Perfeita: o RGF deve ser publicado até 30 de setembro de 2025, e seu conteúdo inclui os demonstrativos citados (despesa com pessoal, dívida consolidada, garantias). A LRF determina que o RGF seja emitido ao final de cada quadrimestre e divulgado em até 30 dias.

Alternativa C — ❌ Incorreta

A periodicidade padrão do RGF é quadrimestral, não semestral. A exceção semestral (art. 63) é facultativa apenas para municípios com menos de 50 mil habitantes. Além disso, o prazo de encaminhamento ao Tribunal de Contas é de 30 dias (e não 60) após o encerramento do período.

Alternativa D — ❌ Incorreta

O prazo de 31 de agosto equivale ao encerramento do quadrimestre, não à data de publicação. A publicação deve ocorrer em até 30 dias após o encerramento (30 de setembro). Quanto ao demonstrativo de restos a pagar, ele está incluído no RGF (art. 55, V – a LRF exige a inscrição de restos a pagar).

Alternativa E — ❌ Incorreta

O RGF não é anual nem consolida quadrimestres. Cada quadrimestre gera seu próprio relatório, com publicação independente. O relatório anual consolidado não existe na LRF (há o Relatório Resumido da Execução Orçamentária, que é bimestral).


Conclusão: A única alternativa que atende corretamente prazos e conteúdo do RGF para o segundo quadrimestre de 2025 é a letra B.

Link permanente: /questoes/fc075917