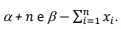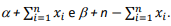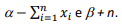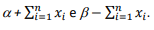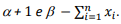Questão de Estatística — Inferência estatística — FGV 2026
Estatística›Inferência estatística
Código
fg127029
Banca
FGV
Órgão
AL-RO
Ano
2026
Nível
Superior
Cargo
Analista Legislativo (Estatística)
Suponha que X₁, X₂, ..., Xn seja uma amostra aleatória simples de tamanho n de uma distribuição Bernoulli com parâmetro desconhecido θ a probabilidade de ‘sucesso’ que se pretende estimar. Suponha ainda que será usada uma distribuição a priori Beta com parâmetros α e β para θ .Nesse caso, a distribuição a posteriori de θ terá distribuição Beta com parâmetros
A
B
C
D
E
Revelar gabarito e comentário▾
GabaritoB — [imagem]
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Inferência Bayesiana: Distribuição a Posteriori
Gabarito: letra B. A distribuição a posteriori de um parâmetro de uma distribuição Bernoulli, com distribuição a priori Beta(), é uma distribuição Beta com parâmetros e .
Na inferência bayesiana, o objetivo é atualizar a crença sobre um parâmetro após observar dados amostrais. Quando a distribuição a priori e a distribuição a posteriori pertencem à mesma família de distribuições, dizemos que a priori é uma distribuição conjugada para a verossimilhança. No caso da distribuição Bernoulli (ou Binomial), a distribuição Beta é a conjugada natural.
Seja uma amostra aleatória de uma Bernoulli(), a função de verossimilhança é dada por . Se a priori é Beta(), sua densidade é proporcional a . A distribuição a posteriori é proporcional ao produto da verossimilhança pela priori:
Comparando com a forma funcional da distribuição Beta(), identificamos que os novos parâmetros são e .
Atualização Bayesiana Beta-Bernoulli — só Sucessos (α): α + Σxi; só Falhas (β): β + n - Σxi; Sucessos (α)∩Falhas (β): n
Alternativa A — ❌ Incorreta
Os parâmetros apresentados não correspondem à soma correta dos sucessos e falhas observados na amostra, falhando em atualizar corretamente a priori Beta.
Alternativa B — ✅ Correta ⟵ GABARITO
Esta alternativa apresenta corretamente os novos parâmetros da distribuição a posteriori, onde é acrescido do número total de sucessos () e é acrescido do número total de falhas ().
Alternativa C — ❌ Incorreta
Esta opção subtrai incorretamente o número de sucessos de e adiciona apenas o tamanho da amostra a , o que não reflete a atualização bayesiana.
Alternativa D — ❌ Incorreta
Embora o primeiro parâmetro esteja correto, o segundo parâmetro subtrai a soma dos sucessos de sem considerar o tamanho da amostra , resultando em uma formulação incorreta.
Alternativa E — ❌ Incorreta
Esta alternativa sugere uma atualização baseada em apenas um sucesso (adicionando 1), o que seria válido apenas para uma amostra de tamanho 1 ou uma atualização específica, não sendo a regra geral para uma amostra de tamanho .
PEGA ESSA DICA!
Lembre-se que na conjugação Beta-Bernoulli, o parâmetro da priori representa "pseudo-sucessos" e representa "pseudo-falhas". A posteriori é simplesmente a soma dos sucessos observados aos pseudo-sucessos e das falhas observadas aos pseudo-falhas.