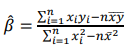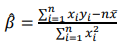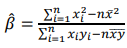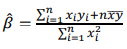Questão de Estatística — Modelos lineares — FGV 2026
Estatística›Modelos lineares
Código
fg127039
Banca
FGV
Órgão
AL-RO
Ano
2026
Nível
Superior
Cargo
Analista Legislativo (Estatística)
Considere um modelo de regressão linear simplesY = α + βX + εpara o qual uma amostra aleatória simples (x₁, y₁), ..., (xn, yn) seja obtida.Nesse caso, usando a notação usual, as estimativas de α e β obtidas pelo método dos mínimos quadrados serão dadas, respectivamente, por α = y̅ − βx̄ e
A
B
C
D
E
Revelar gabarito e comentário▾
GabaritoA — [imagem]
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Regressão Linear Simples: Estimador de Mínimos Quadrados
Gabarito: letra A. O estimador de mínimos quadrados ordinários (MQO) para o coeficiente angular em um modelo de regressão linear simples é dado pela fórmula computacional .
No método dos mínimos quadrados, buscamos minimizar a soma dos quadrados dos resíduos . Ao derivar essa função em relação a e e igualar a zero, obtemos as equações normais. A solução para o coeficiente angular pode ser expressa de várias formas equivalentes, sendo a mais comum em provas a que utiliza os desvios em relação às médias: .
A alternativa A apresenta a forma computacional expandida dessa expressão. Para chegar nela, basta expandir os termos do numerador e do denominador da fórmula base. No numerador, . No denominador, . A igualdade entre essas formas é um resultado algébrico fundamental na estatística aplicada.
Estimador β̂ (MQO): Forma base (Numerador: Σ(xᵢ − x̄)(yᵢ − ȳ), Denominador: Σ(xᵢ − x̄)²); Forma computacional (Numerador: Σxᵢyᵢ − n·x̄·ȳ, Denominador: Σxᵢ² − n·x̄²); Interpretação (Razão: covariância / variância)
Alternativa A — ✅ Correta ⟵ GABARITO
Esta alternativa apresenta a fórmula correta do estimador utilizando a notação de somatórios e médias amostrais, que é a forma padrão para cálculos manuais ou computacionais diretos a partir de dados brutos.
Alternativa B — ❌ Incorreta
O numerador está incorreto, pois utiliza apenas a média de () em vez do produto das médias (), o que não condiz com a derivação algébrica do estimador.
Alternativa C — ❌ Incorreta
Esta alternativa inverte a posição do numerador e do denominador, apresentando o inverso do estimador correto.
Alternativa D — ❌ Incorreta
O numerador apresenta uma soma incorreta () em vez da subtração necessária para o cálculo da covariância amostral.
Alternativa E — ❌ Incorreta
O denominador está incompleto, pois omite o termo de correção da média (), o que resultaria em um estimador viesado e incorreto para o modelo de regressão.
PEGA ESSA DICA!
Para não errar fórmulas de regressão, lembre-se que é essencialmente a razão entre a covariância amostral de e e a variância amostral de . A forma expandida (alternativa A) é apenas uma manipulação algébrica para facilitar o cálculo sem precisar subtrair a média de cada ponto individualmente.