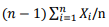Questão de Estatística — Inferência estatística — FGV 2026
Estatística›Inferência estatística
Código
fg127046
Banca
FGV
Órgão
AL-RO
Ano
2026
Nível
Superior
Cargo
Analista Legislativo (Estatística)
Se X₁, X₂,..., Xn é uma amostra aleatória simples de uma densidade exponencial dada por f(x; θ) = θe- θx , x > 0, então o estimador de θ pelo método dos momentos é
A
B
C
D
E
Revelar gabarito e comentário▾
GabaritoC — [imagem]
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Estimador pelo Método dos Momentos para a Distribuição Exponencial
Gabarito: letra C. O método dos momentos consiste em igualar os momentos populacionais aos momentos amostrais correspondentes e resolver o sistema para o parâmetro de interesse. Para uma variável aleatória com distribuição exponencial , o primeiro momento populacional (a média) é . Igualando ao primeiro momento amostral, temos , o que resulta no estimador .
O método dos momentos é uma técnica clássica de estimação pontual que não exige o conhecimento da forma funcional completa da distribuição, apenas a existência dos momentos. No caso da distribuição exponencial, a média populacional é o inverso do parâmetro de taxa . Ao substituir a média populacional pela média amostral , obtemos a estimativa que iguala a média teórica à observada.
Estimadores de θ na Exponencial — só Corretos: 1; só Incorretos: 4; Corretos∩Incorretos: 0
Alternativa A — ❌ Incorreta
Esta expressão representa a média amostral , que é o estimador pelo método dos momentos para a média populacional , e não para o parâmetro da distribuição exponencial.
Alternativa B — ❌ Incorreta
Esta fórmula não corresponde a um estimador padrão derivado do método dos momentos para este parâmetro; ela introduz um fator de correção que não decorre da igualdade entre a média teórica e a média amostral.
Alternativa C — ✅ Correta ⟵ GABARITO
Como demonstrado, ao igualar com , isolamos para obter , que é exatamente a expressão apresentada.
Alternativa D — ❌ Incorreta
Esta alternativa apresenta uma forma que não mantém a consistência dimensional esperada para o estimador de (que deve ter dimensão de inverso da variável ).
Alternativa E — ❌ Incorreta
Esta expressão utiliza o divisor , típico da variância amostral corrigida, o que é incorreto para a derivação do estimador de momentos para o parâmetro de taxa da exponencial.
PEGA ESSA DICA!
O método dos momentos é muito direto: sempre comece escrevendo a esperança em função do parâmetro e iguale à média amostral . Se o parâmetro for a média, o estimador é a própria média amostral; se for o inverso da média (como na exponencial), o estimador será o inverso da média amostral.