Questão de Contabilidade Pública — Demonstrações Contábeis — FGV 2026
Contabilidade PúblicaDemonstrações Contábeis
- Código
- fg133615
- Banca
- FGV
- Órgão
- TJ-RJ
- Ano
- 2026
- Nível
- Superior
- Cargo
- Analista Judiciário - Gestão - Contador
Considere os dados a seguir, extraídos do sistema de
contabilidade do ente municipal X.
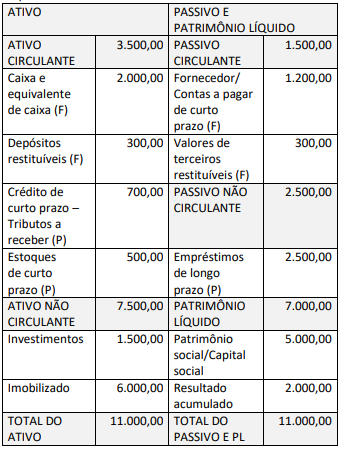
Balanço Patrimonial em 31/12/20x0 (valores em milhares de
reais)
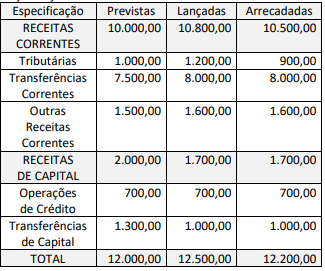
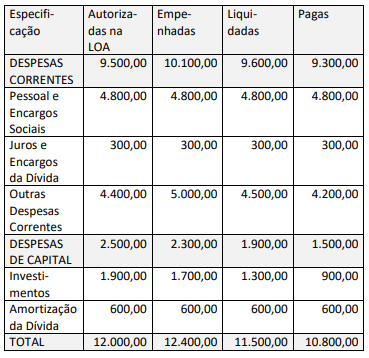
Valores (em milhares de reais) relativos ao planejamento e
execução orçamentária no exercício 20x1
Além dos dados apresentados, considere que:
• no exercício de 20x1 foram abertos créditos adicionais
suplementares para Outras Despesas Correntes no valor de
R$ 700,00, com recursos de superávit financeiro apurado no
Balanço Patrimonial do exercício de 20x0;
• a metade do valor do saldo dos estoques ao final do exercício
de 20x0 foi consumida em 20x1;
• as despesas de depreciação relativas ao ativo imobilizado
totalizaram R$ 500,00 em 20x1;
• o valor das despesas de capital do grupo Investimentos
executado no orçamento foi direcionado para a aquisição de
itens do Ativo Imobilizado;
• o saldo da conta fornecedores (que constitui restos a pagar
processados) ao final do exercício de 20x0 foi integralmente
pago em 20x1;
• o saldo de valores de terceiros restituíveis ao final do exercício
de 20x0 foi integralmente pago em 20x1;
• foram recebidos R$ 200,00 em valores de terceiros relativos a
contratos (depósitos em garantia), vinculados a restituição em
prazo futuro determinado.
A partir dos dados apresentados no texto 1 e das disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) quanto à elaboração das Demonstrações Contábeis Aplicadas ao Setor Público, o valor do passivo exigível no encerramento do exercício de 20x1, em milhares de reais, corresponde a:
- AR$ 700,00;
- BR$ 1.600,00;
- CR$ 2.800,00;
- DR$ 3.500,00;
- ER$ 4.200,00.