Questão de Estatística — Modelos lineares — FGV 2026
Estatística›Modelos lineares
Código
fg133793
Banca
FGV
Órgão
TJ-RJ
Ano
2026
Nível
Superior
Cargo
Analista Judiciário - Tecnologia da Informação - Analista de Inteligência Artificial
Um tribunal deseja prever o tempo de tramitação (em dias) de processos de uma determinada classe, desde a distribuição até a sentença em 1ª instância. Um cientista de dados ajustou um modelo de regressão usando variáveis como tipo de ação, vara, quantidade de partes e histórico de movimentações, e avaliou o modelo no conjunto de teste.Como métrica principal, ele calculou a soma das diferenças absolutas dividida pelo número de observações, ou:obtendo Erro = 18, que foi interpretado como: “em média, o modelo erra em 18 dias o tempo de tramitação dos processos”. A métrica utilizada pelo cientista de dados é:
AErro Médio Absoluto (MAE);
BErro Quadrático Médio (MSE);
CCoeficiente de Determinação (R²);
DRaiz do Erro Quadrático Médio (RMSE);
EErro Percentual Absoluto Médio (MAPE).
Revelar gabarito e comentário▾
GabaritoA — Erro Médio Absoluto (MAE);
Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.
Métricas de avaliação em modelos de regressão
Gabarito: letra A. A métrica apresentada na imagem é o Erro Médio Absoluto (MAE, do inglês Mean Absolute Error), que calcula a média aritmética das diferenças absolutas entre os valores observados () e os valores previstos pelo modelo ().
O MAE é uma métrica de erro amplamente utilizada em problemas de regressão por ser intuitiva e possuir a mesma unidade da variável dependente (neste caso, dias). A fórmula fornecida, , reflete exatamente a média dos resíduos em valor absoluto, permitindo a interpretação direta de que, em média, o modelo desvia do valor real pela magnitude encontrada.
Métricas de Regressão — só Erro Absoluto: MAE; só Erro Quadrático: MSE, RMSE; Erro Absoluto∩Erro Quadrático: nenhuma
Alternativa A — ✅ Correta ⟵ GABARITO
O Erro Médio Absoluto (MAE) é definido exatamente pela média aritmética das diferenças absolutas entre o valor real e o valor predito, sendo a métrica que corresponde à fórmula exibida.
Alternativa B — ❌ Incorreta
O Erro Quadrático Médio (MSE) é calculado pela média dos quadrados das diferenças entre os valores observados e previstos, ou seja, . Ele penaliza erros maiores com mais rigor devido à elevação ao quadrado.
Alternativa C — ❌ Incorreta
O Coeficiente de Determinação () é uma medida estatística que indica a proporção da variância da variável dependente que é explicada pelas variáveis independentes do modelo, variando geralmente entre 0 e 1, e não uma medida de erro direto em unidades da variável.
Alternativa D — ❌ Incorreta
A Raiz do Erro Quadrático Médio (RMSE) é a raiz quadrada do MSE, calculada como . Diferente do MAE, o RMSE também penaliza erros grandes de forma desproporcional.
Alternativa E — ❌ Incorreta
O Erro Percentual Absoluto Médio (MAPE) expressa o erro como uma porcentagem do valor real, sendo calculado como . É útil para comparar modelos em diferentes escalas, mas não é a fórmula apresentada.
NÃO CAIA NESSA!
Para não confundir as métricas, observe a estrutura da fórmula: se há módulo, é erro absoluto; se há quadrado, é erro quadrático. A presença do termo indica que se trata de uma média, e não da soma total.
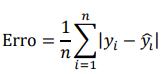 obtendo Erro = 18, que foi interpretado como: “em média, o modelo erra em 18 dias o tempo de tramitação dos processos”. A métrica utilizada pelo cientista de dados é: