Questão de Contabilidade Geral — Demonstração do Valor Adicionado (DVA - CPC 09, Lei 6.404, art. 188, II) — FGV 2022
Contabilidade GeralDemonstração do Valor Adicionado (DVA - CPC 09, Lei 6.404, art. 188, II)
- Código
- fg151737
- Banca
- FGV
- Órgão
- SEFAZ AM
- Ano
- 2022
- Cargo
- AFCTE (Sefaz AM)
Uma sociedade empresária apresenta o seguinte balanço patrimonial, em 31/12/X0.
| Ativo Circulante | 130.000 | Passivo Circulante | 12.000 |
| Caixa | 90.000 | Dividendos a pagar | 12.000 |
| Estoques | 40.000 | ||
| Ativo não Circulante | 50.000 | Patrimônio Líquido | 168.000 |
| Ativo Realizável a Longo Prazo | Capital Social | 140.000 | |
| Investimentos- LP | 50.000 | Reserva de Lucros | 28.000 |
| Ativo Total | 180.000 | Passivo + PL | 180.000 |
O investimento rende juros de R$12.000 ao ano.
No ano de X0 aconteceram os seguintes fatos:
- Pagamento dos dividendos que estavam no passivo.
- Venda de todo o estoque por R$160.000 à vista.
- Reconhecimento e pagamento de despesa de salários no valor de R$54.000, sendo R$20.000 a empregados próprios e, R$34.000, para mão de obra terceirizada.
- Reconhecimento e pagamento de despesas de aluguel de sala comercial utilizada no ano, no valor de R$36.000.
- Reconhecimento da receita de juros do investimento.
- Reconhecimento do imposto sobre a renda com base na alíquota de 24% do lucro antes do imposto sobre a renda.
- Distribuição de 25% do lucro líquido a título de dividendos.
Os contadores elaboraram a Demonstração do Valor Adicionado do seguinte modo:
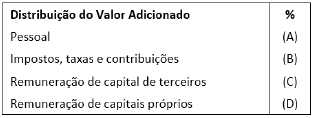
Com base nas informações acima, assinale a opção que indica o preenchimento correto da tabela de A a D, considerando que não há diferença entre o tratamento contábil e o tributável.
- A16,67%; 8,40%; 38,33%; 36,60%.
- B18,18%; 9,16%; 32,73%; 39,93%.
- C18,52%; 9,33%; 42,56%; 29,56%.
- D20,41%; 10,29%; 36,73%; 32,57%.
- E23,24%; 11,71%; 41,83%; 23,22%.