Questão de Direito Tributário — A Natureza Jurídica Específica dos Tributos — FEPESE 2026
- Código
- qa428285
- Banca
- FEPESE
- Órgão
- Pref Urubici
- Ano
- 2026
- Cargo
- ATrib ( )
De onde veio o ditado “dinheiro não tem cheiro”?
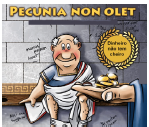
Esse dito popular, presente em vários idiomas, dá origem à cláusula tributária chamada pecunia non olet (o dinheiro não tem cheiro) — em que, para o fisco, pouco importa se os rendimentos tributáveis tiveram ou não fonte lícita ou moral. Com quase 2 mil anos de existência, a expressão surgiu da boca do imperador de Roma Vespasiano. Relatos do historiador romano Suetônio contam que o imperador espalhou pelo seu território impostos bizarros. Quando restavam poucas coisas para serem taxadas, Vespasiano tributou, inclusive, o uso dos mictórios públicos. Roma tinha então 144 latrinas públicas. Ao lado dos banhos, elas eram muito populares como locais de bate-papo entre os cidadãos. Quando Vespasiano criou o imposto, irritou até mesmo seu filho Tito, que resolveu inquirir o pai. Vespasiano, em resposta, teria enfiado no nariz do rebento uma das primeiras moedas provenientes dos banheiros, e perguntado algo como: “Incomoda-se com o cheiro?” O filho não sentia nada. “No entanto, provém da urina”, teria dito o imperador, concluindo: “dinheiro não tem cheiro”.
Fonte: https://aventurasnahistoria.com.br/noticias/almanaque/de-onde-veio-o-ditado-dinheiro-nao-tem-cheiro.phtml
Leia o texto abaixo:
Com base no texto acima e considerando os conhecimentos sobre os conceitos fundamentais de tributação é correto afirmar que:
- AEm casos específicos, previstos na legislação e para desincentivar determinadas atividades, a União, os Estados, o Distrito Federal e os Municípios podem utilizar tributo com efeito de confisco.
- BTributo é toda prestação pecuniária voluntária, em moeda ou cujo valor nela se possa exprimir, que não constitua sanção de ato ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente discricionária.
- CCom o objetivo de incentivar determinadas regiões, a União poderá instituir isenções de tributos da competência dos Estados, do Distrito Federal ou dos Municípios.
- DPara evitar a guerra fiscal, os Estados, o Distrito Federal e os Municípios podem estabelecer diferença tributária entre bens e serviços, de qualquer natureza, em razão de sua procedência ou destino.
- EA natureza jurídica específica do tributo é determinada pelo fato gerador da respectiva obrigação, sendo irrelevante para qualificá-la a destinação legal do produto da sua arrecadação.