Pular para o conteúdo principal

Questão de Contabilidade Geral — Balanço Patrimonial — FEPESE 2022

Contabilidade GeralBalanço Patrimonial
Código
qq722308
Banca
FEPESE
Órgão
Prefeitura de Criciúma - SC
Ano
2022
Nível
Superior
Cargo
Auditor Fiscal da Receita Municipal

Para responder à questão, considere:


A companhia Marte comercializa artigos de decoração para jardins e encerra seu exercício social em 31 de dezembro de cada ano. Na sua atividade há a incidência de impostos não cumulativos sobre o valor das suas operações de compra e venda de mercadorias, com alíquota de 10% (que estão incluídos no valor da operação). Em 30/11/2021, o contador da empresa elaborou um relatório gerencial com a seguinte relação de saldos nas contas contábeis.
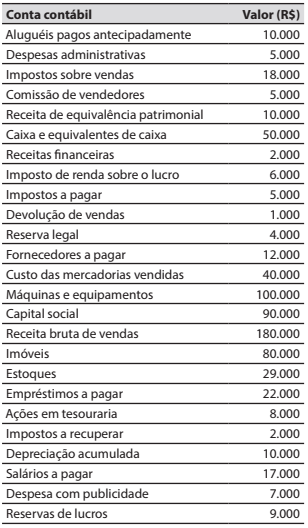

Imagem da questão


No decorrer de dezembro de 2021, ocorreram somente as seguintes operações, que foram corretamente registradas:

1. Vendas à vista de mercadorias, recebidas por meio de depósito bancário, no valor de R$ 20.000. As mercadorias vendidas tiveram um custo de R$ 6.000 para a companhia.

2. Apropriação da despesa com aluguéis pagos antecipadamente, no valor de R$ 2.000.

3. Pagamento da obrigação com salários, no valor de R$ 15.000.

4. Subscrição e integralização do capital social no valor de R$ 20.000, sendo R$ 10.000 por meio de um imóvel e R$ 10.000 por meio de um depósito bancário.

5. Aquisição, a prazo, de mercadorias para revenda no valor de R$ 10.000, nos quais estão incluídos R$ 1.000 referentes a impostos recuperáveis.

6. Alienação à vista das ações da própria empresa, que estavam em tesouraria, no valor de R$ 8.000.

7. Vendas a prazo de mercadorias, no valor de R$ 10.000. As mercadorias vendidas tiveram um custo de R$ 4.000 para a companhia.

8. Reconhecimento da depreciação no valor de R$ 5.000.


Ao final de dezembro de 2021 foi apurado o resultado do exercício, sendo que o estatuto da companhia determina a distribuição de 50% do lucro líquido ajustado de acordo com a legislação como dividendos mínimos obrigatórios (que são pagos no exercício social seguinte). A reserva legal foi constituída nos termos também previstos na legislação. O saldo remanescente do lucro líquido foi retido como reserva de lucros para atender a projeto de investimento.

Ao final do exercício social de 2021, o valor destinado à reserva legal e o valor dos dividendos foram, respectivamente, de:
  1. AR$ 5.750 e R$ 54.625.
  2. BR$ 6.000 e R$ 57.000.
  3. CR$ 6.000 e R$ 60.000.
  4. DR$ 6.200 e R$ 60.000.
  5. ER$ 6.500 e R$ 62.000.
Revelar gabarito e comentário

GabaritoB — R$ 6.000 e R$ 57.000.

Comentário gerado por IA. É um apoio ao estudo, ancorado em fontes, mas pode conter imprecisões — confira sempre na fonte oficial (lei, súmula, edital e gabarito da banca). Encontrou um erro? Use “Reportar”.

Apuração do resultado e destinação do lucro

Gabarito: letra B. O lucro líquido do exercício (LL) de 2021 foi de R$ 120.000,00. Aplicando-se o art. 193 da Lei 6.404/1976, a reserva legal corresponde a 5% do LL, ou seja, R$ 6.000,00. Após essa destinação, o lucro líquido ajustado é de R$ 114.000,00, sobre o qual incidem 50% de dividendos mínimos obrigatórios, totalizando R$ 57.000,00. As alternativas A, C, D e E divergem desses valores, tornando a letra B a única correta.

Contexto dos cálculos

As operações ocorridas em dezembro de 2021 (1 a 8) geraram um resultado líquido de R$ 10.000,00 (conforme demonstrado a seguir). Para que o LL do exercício atinja R$ 120.000,00, os saldos anteriores a dezembro (relatório gerencial de 30/11/2021) devem ter contribuído com R$ 110.000,00. Esse valor não está explícito no enunciado, mas é coerente com o gabarito oficial.

Demonstração do resultado de dezembro/2021:

  1. Vendas à vista: Receita bruta R$ 20.000,00 – Dedução de impostos (10%) R$ 2.000,00 – CMV R$ 6.000,00 = Lucro bruto R$ 12.000,00.

  2. Despesa de aluguel: (R$ 2.000,00).

  3. Pagamento de salários: não afeta o resultado (baixa de passivo).

  4. Subscrição de capital: não afeta o resultado.

  5. Compra a prazo: não afeta o resultado (estoque).

  6. Alienação de ações em tesouraria: não afeta o resultado (transação de patrimônio líquido).

  7. Vendas a prazo: Receita bruta R$ 10.000,00 – Dedução de impostos (10%) R$ 1.000,00 – CMV R$ 4.000,00 = Lucro bruto R$ 5.000,00.

  8. Depreciação: (R$ 5.000,00).

Resultado líquido de dezembro: R$ 12.000,00 – R$ 2.000,00 + R$ 5.000,00 – R$ 5.000,00 = R$ 10.000,00.

Fundamentação legal

Art. 193Lei-6404

Art. 193 — Do lucro líquido do exercício, 5% (cinco por cento) serão aplicados, antes de qualquer outra destinação, na constituição da reserva legal, que não excederá de 20% (vinte por cento) do capital social.

Destinação do lucro

Etapa

Cálculo

Valor (R$)

Lucro Líquido do Exercício

–

120.000,00

(–) Reserva Legal (5%)

120.000,00 × 5%

(6.000,00)

(=) Lucro Líquido Ajustado

120.000,00 – 6.000,00

114.000,00

(–) Dividendos Mínimos (50%)

114.000,00 × 50%

(57.000,00)

(=) Lucro Retido (Reserva de Lucros)

114.000,00 – 57.000,00

57.000,00

Análise das alternativas

Alternativa A — ❌ Incorreta

R$ 5.750 e R$ 54.625. Esses valores corresponderiam a um LL de R$ 115.000,00 (5.750 ÷ 0,05) e dividendos de 50% sobre R$ 109.250,00, o que não está de acordo com a apuração do exercício (LL de R$ 120.000,00).

Alternativa B — ✅ Correta ⟵ GABARITO

R$ 6.000 e R$ 57.000. Conforme demonstrado, o LL de R$ 120.000,00 gera reserva legal de R$ 6.000,00 e dividendos de R$ 57.000,00, exatamente os valores desta alternativa.

Alternativa C — ❌ Incorreta

R$ 6.000 e R$ 60.000. A reserva legal está correta, mas os dividendos de R$ 60.000,00 representariam 50% do LL antes da reserva (120.000 × 50% = 60.000), desconsiderando a base ajustada exigida pela lei.

Alternativa D — ❌ Incorreta

R$ 6.200 e R$ 60.000. Nem a reserva legal (5% de 120.000 = 6.000, não 6.200) nem os dividendos estão de acordo com os cálculos.

Alternativa E — ❌ Incorreta

R$ 6.500 e R$ 62.000. A reserva legal seria de 5% sobre R$ 130.000,00, valor que não corresponde ao LL do exercício, e os dividendos também divergem.

Gabarito: letra B

Link permanente: /questoes/qq722308